ニュース / カーボンニュートラル
ウッドマッケンジー、4時間蓄電池のコストは比較した43市場すべてで開放サイクルのガスタービンを下回ると分析
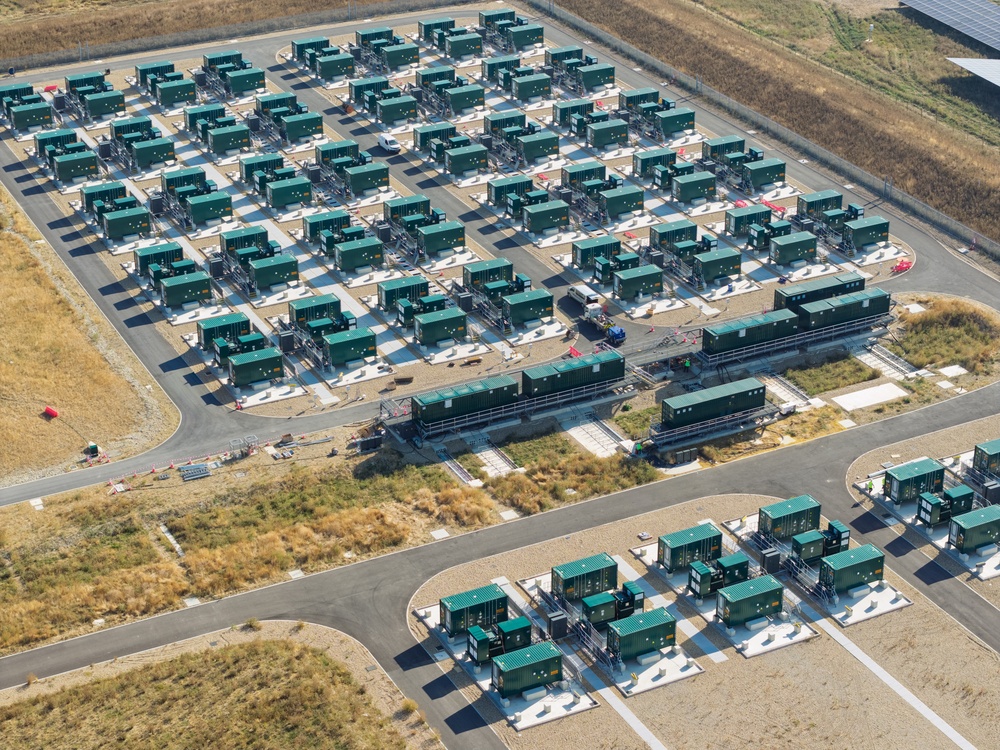
ウッドマッケンジーは10月8日、均等化発電原価(LCOE)に関する最新の世界報告の結果を発表した。4時間の蓄電池と開放サイクルのガスタービンの両方のコストを試算した43市場のすべてで、蓄電池のほうが安くなった。同社の一連の報告書は、欧州や北米、中南米など5つの地域を対象とする。
同社のプリンシパル・アナリストのアハメド・ジャミール・アブドゥラは、「この経済的な転換は決定的で、広がりつつある」と述べた。ガスタービンの不足と燃料価格の変動の高まりがピーク電源のコストを押し上げ、電池の製造の拡大が蓄電のコストを下げ続けているとの見方を示した。
中東・アフリカでは、4時間蓄電池のコストが2026年に1MWh当たり120米ドルとなり、2035年までに33%下がって80米ドルになる見通しだ。同社によると、この地域のすべてのガス市場で、蓄電池がコスト面で開放サイクルのガスタービンに取って代わりつつある。
アジア太平洋では、中国の系統用蓄電池のLCOEの基準値が、中国以外のアジア太平洋の平均(1MWh当たり134米ドル)を55%超下回る。同社は、中国国内のサプライチェーンの統合と大規模な製造が要因と説明する。価格競争力のある中国からの供給で、中国以外のアジア太平洋の平均は2036年までに1MWh当たり92米ドルへ下がる見込みだ。ただし、日本、オーストラリア、フィリピンなどは、輸入関税や高い設置費用、各国の国内製造に関する政策のため、割高な水準が続くと同社はみる。
欧州では、蓄電池のターンキー方式の設備費が約2%上がり、3年ぶりの上昇となった。同社は、設備費が2031年までに12%下がったあとは、供給過剰が解消して需要が新しい鉱山や精錬の能力を上回り、リチウム価格が2029年におよそ2倍になることで、下がるペースが緩やかになると予想する。
北米では、税額控除が引き続き蓄電池の競争上の利点となり、懸念される外国の事業体(FEOC)に関する制限やサプライチェーンの制約の影響を一部打ち消している。同社は、投資税額控除(ITC)が2038年から段階的に廃止されたあと、蓄電池のコストの急上昇を予想する。一方、長期的には、新しい電池の化学組成や機器の汎用品化、北米での国内サプライチェーンの拡大で、蓄電池のLCOEが2060年までに10%下がるとの見込みも示した。データセンターの電力負荷の伸びで、ガス火力の発電容量への投資は2030年代後半まで続く供給不足の局面に入りつつあり、同社はこれが火力の資本費を高止まりさせているとみている。
アブドゥラは、蓄電池がコストでガスのピーク電源を下回ったのと同様の変化が、ベースロード電源の経済性ではすでに起きたと指摘する。単軸追尾式の太陽光は、試算した48市場のうち43市場で、新設する電源として最も安く、残る5市場では陸上風力が最も安い。同社は、中東・アフリカの単軸追尾式の太陽光のLCOEを、2026年の同地域の値として1MWh当たり37米ドルとし、サウジアラビアとアラブ首長国連邦では2033年までに20米ドルを下回ると予想する。
【プレスリリース】Wood Mackenzie「Four-hour battery storage now beats gas peaking on cost globally」
この記事を書いた人
Springl編集部
サステナビリティ推進担当者のためのメディア Springl の編集部です。制度・開示・調達・社内浸透まで、実務の現場で起きていることを、一次情報に当たって書いています。