ニュース / ESG・インパクト
フランス金融市場庁、SFDR改正に向け移行計画の信頼性とPAIをめぐる14項目の提言を公表
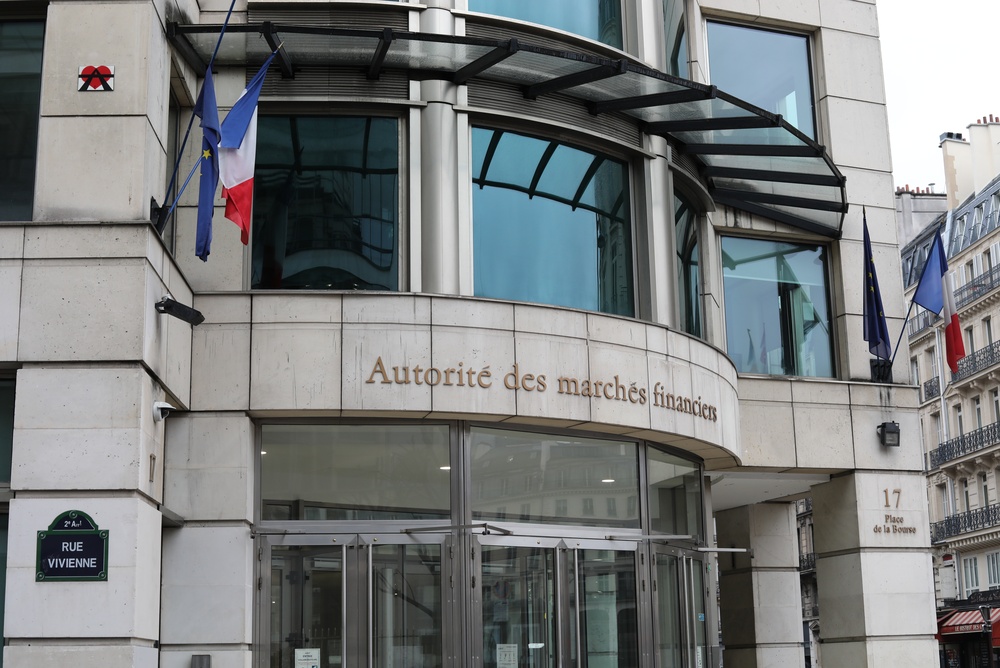
フランス金融市場庁(AMF)は2026年10月1日、金融サービス分野のサステナビリティ関連開示に関する欧州の規則(SFDR、Regulation on sustainability-related disclosures in the financial services sector)の改正をめぐり、14項目の提言をまとめた報告書を公表した。論点は、移行(Transition)カテゴリの商品に関わる移行計画の信頼性と、サステナブル(Sustainable)・移行の両カテゴリでの主要な悪影響(PAI)の考慮の2つ。報告書はAMFの持続可能な金融諮問委員会(CCFD)の作業部会が作成し、AMFの理事会が承認した。
移行計画の信頼性は欧州委員会が改正案で移行カテゴリ(改正案の第7条)について示した概念で、作業部会は「信頼できる(credible)」という語はそのままでは運用に足りず、明示的な共通の最低基準と参照する枠組みを伴う必要があるとした。
報告書は、移行計画の信頼性を少なくとも5つの基準に基づかせるよう提言する。1つ目はパリ協定との整合について認められた枠組みへの準拠で、パリ協定や欧州気候法に沿った部門別の経路やSBTiなどを例示し、正しい適用の監査も求める。2つ目は原単位か絶対量で示す温室効果ガス(GHG)の削減目標で、企業の財務・環境の目標や業種と整合したものとする。3つ目は削減目標の起点に照らした、過去と将来の経路と脱炭素の目標との一貫性だ。4つ目は目標達成のための行動と資金で、裏付けの例に、実施した行動や資金のほか、目標のガバナンスへの組み込み(未達時の財務上の帰結や独立した第三者による検証など)を挙げる。5つ目は気候への影響が大きい部門や化石燃料に関わる活動へのエクスポージャーの開示で、そうした活動からの設備投資(CapEx)や売上高の割合などを指標の例に挙げる。
報告書は、基準をとりわけ改定後のESRSから導く指標に基づかせるよう求める一方、CSRDの要件を満たすだけでは信頼性の保証に足りないとした。CSRDの目的は開示の透明性で、計画そのものの質ではないためだ。
欧州委員会の改正案は、両カテゴリの商品へのPAIの開示の義務づけを提案し、指標はレベル2(Level 2)の参考リストに基づくとしている。報告書は、商品単位の必須のPAIを最小限の基盤としてレベル2で維持しつつ、指標全体を見直すよう提言する。任意のPAIの枠組みは廃止を求める。
提言14は、両カテゴリのファンドの必須のPAIを13項目とする案を示す。必須の5項目は、ポートフォリオの部門別の配分を示す新しい指標、カーボンフットプリント、生物多様性の観点で影響を受けやすい地域に悪影響を及ぼす活動、調整前の男女間賃金格差、取締役会の男女の構成。残る8項目は部門別の指標で、気候への影響が大きい部門(農林水産業、鉱業、製造業、エネルギーの生産・配給など)のうち、指標ごとに示した部門への投資の割合が大きいとき(しきい値は今後定める)に必須となり、GHG排出量(スコープ1〜3)や、森林破壊に対処する方針のない企業への投資の割合などを含む。
作業部会は、欧州委員会が2025年11月に示した改正案の分析などCCFDの作業を引き継ぎ、2026年3月に発足し、3〜6月に会合を開いた。改正の議論は続いており、金融商品を持続可能性の特徴で区別するカテゴリも、改正の中で変わり、補われる見込みだ。
【発表資料】AMF「The AMF publishes its conclusions on the revision of the SFDR Regulation」
【参照サイト】AMF「Report and recommendations on operational issues relating to the revision of the SFDR Regulation: concept of ‘credibility of transition plans’ and main adverse impacts (PAI)」
画像:Editorial credit: Vernerie Yann / Shutterstock.com
この記事を書いた人
Springl編集部
サステナビリティ推進担当者のためのメディア Springl の編集部です。制度・開示・調達・社内浸透まで、実務の現場で起きていることを、一次情報に当たって書いています。